TransitionFiles.com

Zwischen Aufbruch und Absturz: Was die Chemiebranche gerade wirklich bewegt

Die Nachrichtenlage der letzten Tage zeigt eine Branche, die gleichzeitig in zwei Richtungen zieht. Auf der einen Seite investieren Unternehmen in Rezyklate und Kreislauflösungen. Auf der anderen Seite scheitert im mitteldeutschen Chemiepark Leuna die Suche nach einem Investor für die insolvente Leuna Polyamid – 400 Arbeitsplätze stehen auf dem Spiel, und der Begriff „Industrieruine" taucht in der Berichterstattung auf. Diese Gleichzeitigkeit lässt sich nicht wegdiskutieren.

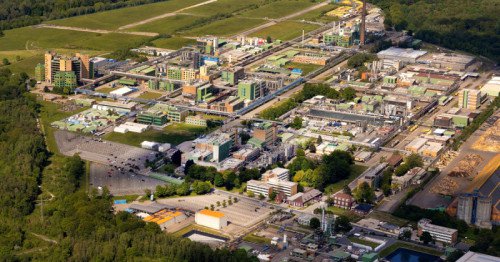
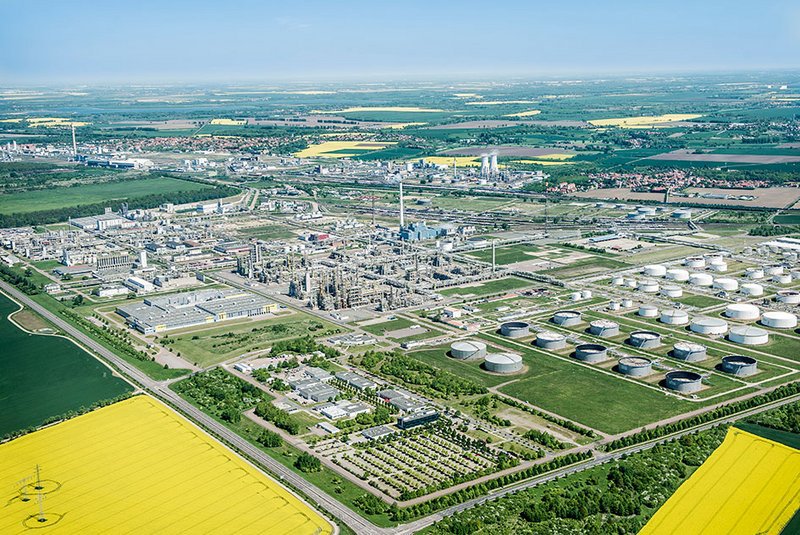
Ich fange mit Leuna an, weil es mich am meisten beschäftigt. Der Chemiepark dort ist ein Symbol für die ostdeutsche Industriegeschichte – und zugleich ein Testfall für die Frage, ob die vielzitierte Transformation der Chemieindustrie auch dort ankommt, wo der Druck am größten ist. Dass Bundeskanzler Merz den Standort besucht und vor der AfD warnt, sagt viel über die politische Aufladung des Themas. Der Betreiber des Chemieparks fordert laut Berichten keine Reden, sondern konkrete Maßnahmen. Was genau damit gemeint ist, bleibt vage. Klar ist: Wenn ein Standort dieser Größenordnung mangels Investor ins Leere fällt, ist das kein lokales Problem. Es ist ein Signal an alle anderen Chemiestandorte, die sich fragen, ob sie in zwanzig Jahren noch existieren.

Gleichzeitig beobachte ich, wie an anderer Stelle Geld fließt – wenn auch in überschaubaren Mengen. Die TotalEnergies-Tochter Polyblend investiert vier Millionen Euro in die Herstellung von Kunststoffverbundwerkstoffen mit Rezyklatanteil am Standort Bad Sobernheim in Rheinland-Pfalz. Vier Millionen ist kein großer Betrag, aber die Richtung stimmt: Ein Mineralölkonzern-Ableger setzt auf Kunststoffe mit Recyclinganteil, also auf Produkte, die den Einsatz von Neuware verringern. Das passt zum breiteren Trend, den ich in den letzten Monaten beobachte – Markenhersteller bauen Vertrauen in Rezyklate auf, weil Druck aus der Regulierung kommt und weil Abnehmer zunehmend danach fragen.

Was mich dabei nachdenklich stimmt, ist der Befund aus dem aktuellen Haushaltsstreit in Berlin. Mehr Mittel für Kreislaufwirtschaft, weniger Spielraum für die industrielle Transformation – so lässt sich der politische Kurs offenbar zusammenfassen. Das klingt auf den ersten Blick widersprüchlich, ergibt aber eine gewisse Logik: Recycling und Kreislaufwirtschaft sind politisch populär und verhältnismäßig günstig zu fördern. Die tiefgreifende Umstrukturierung energieintensiver Industriestandorte ist teuer und in ihrer Wirkung schwerer zu kommunizieren. Was das für Standorte wie Leuna bedeutet, die beides bräuchten, lässt sich noch nicht abschätzen.

Ich stelle also fest: Auf der Ebene der Materialien und Produkte bewegt sich etwas. Rezyklate werden ernster genommen, Investitionen fließen, Konferenzen wie die Renewable Materials Conference im September 2026 in Siegburg zeigen, dass das Thema Fahrt aufnimmt. Aber auf der Ebene der Standorte und Strukturen – dort, wo es um Tausende von Arbeitsplätzen und jahrzehntealte Industrieinfrastruktur geht – bleibt vieles offen. Die Frage, wer die Transformation dort bezahlt und wer die Verantwortung übernimmt, wenn kein Investor einspringt, ist nicht beantwortet.

Mich würde interessieren: Glaubt ihr, dass die Kreislaufwirtschaft als Investitionsfeld stark genug ist, um auch strukturschwache Chemiestandorte wie Leuna langfristig zu stabilisieren – oder braucht es dafür andere Instrumente?

Quellen:
Chemiepark Leuna: Zäsur nach Insolvenz der Leuna Polyamid – https://news.google.com/rss/articles/CBMiwAFBVV95cUxNeF95…
400 Mitarbeiter betroffen: Investorensuche für Leuna Polyamid gescheitert – https://news.google.com/rss/articles/CBMizgFBVV95cUxPZWVy…
Merz warnt in Leuna vor AfD – Chemiepark-Betreiber fordert konkrete Taten – https://news.google.com/rss/articles/CBMivAFBVV95cUxPeEx5…
TotalEnergies-Tochter Polyblend investiert 4 Mio. Euro in Kunststoffcompounds mit Rezyklatanteil – https://news.google.com/rss/articles/CBMi9AFBVV95cUxNTFRn…
Haushalt II: Mehr Mittel für Kreislaufwirtschaft, weniger Spielraum für die industrielle Transformation – https://news.google.com/rss/articles/CBMi0AFBVV95cUxOTzFN…
Renewable Materials Conference vom 22. bis 24. September 2026 in Siegburg – https://news.google.com/rss/articles/CBMiUkFVX3lxTFBuOGtE…
0 Kommentare
Gefällt mir Kommentieren

Leuna Polyamid insolvent: Was das für den Chemiepark Leuna bedeutet

Der Chemiepark Leuna steht vor einem Einschnitt. Mit der Insolvenz von Leuna Polyamid verliert einer der traditionsreichen Standorte der deutschen Chemieindustrie einen weiteren Ankermieter – und das zu einem Zeitpunkt, der kaum ungünstiger sein könnte.

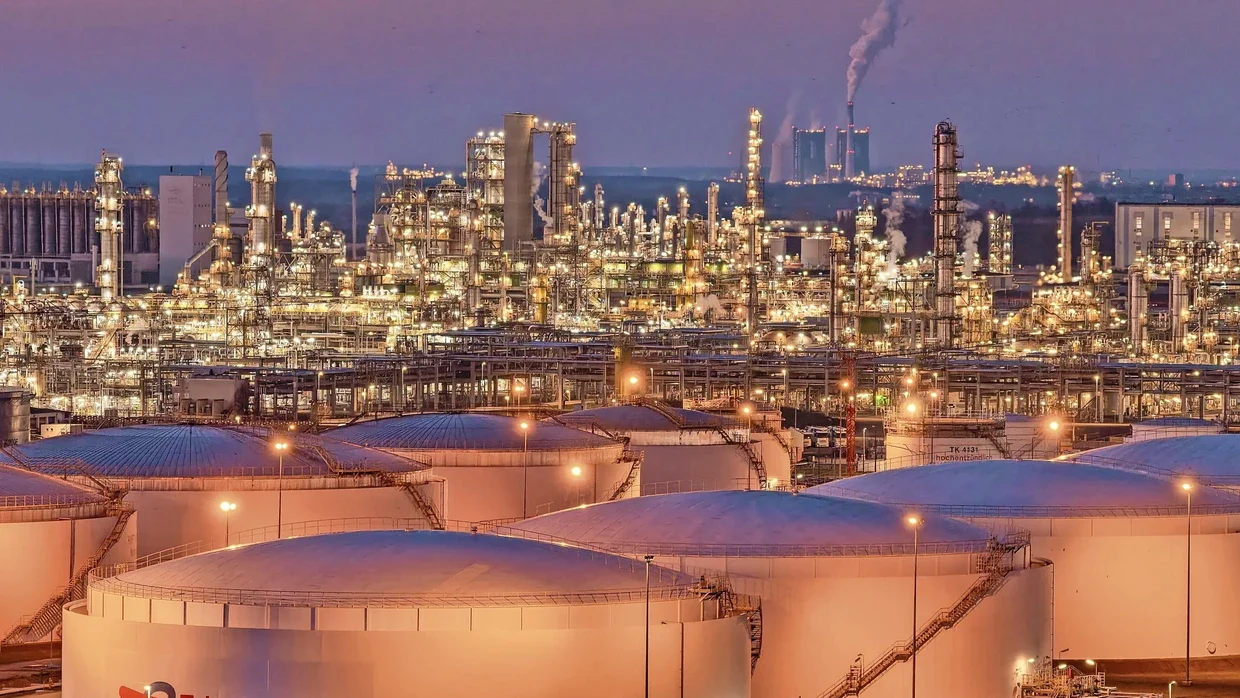
Leuna ist kein gewöhnlicher Industriepark. Der Standort in Sachsen-Anhalt gilt als eines der größten Chemiearreale Deutschlands und beherbergt Dutzende Unternehmen, die in enger Abhängigkeit voneinander produzieren. Genau das ist die Stärke solcher integrierten Verbundstandorte – und gleichzeitig ihre Verwundbarkeit. Wenn ein Glied der Kette wegbricht, spüren das die Nachbarn.

Die Insolvenz von Leuna Polyamid ist dabei nicht isoliert zu betrachten. Sie reiht sich ein in eine breitere Entwicklung, die die deutsche und europäische Chemieindustrie seit Monaten unter Druck setzt: hohe Energiekosten, schwächelnde Nachfrage aus der Automobilindustrie und dem Maschinenbau, dazu ein wachsender Wettbewerbsdruck aus Asien. Polyamide – also technische Kunststoffe, die unter anderem im Fahrzeugbau eingesetzt werden – sind von diesem Nachfragerückgang besonders betroffen.

Was mich an diesem Fall beschäftigt, ist die strukturelle Frage dahinter. Leuna hat in den vergangenen Jahren erheblich in seine Transformation investiert, mit Blick auf grünen Wasserstoff, Recycling und neue Wertschöpfungsketten. Solche Vorhaben brauchen aber Investoren, die bereit sind, auch in einem schwierigen Marktumfeld durchzuhalten. Wenn Unternehmen an einem solchen Standort in die Insolvenz gehen, stellt sich die Frage, ob die Transformation hier schneller oder langsamer vorankommt – und ob Nachfolger die freigewordenen Flächen und Infrastrukturen für neue, zukunftsfähigere Produktionen nutzen werden.

Die Parallele zu Entwicklungen am Rhein und in den Benelux-Staaten drängt sich auf. Auch dort kämpfen Chemiestandorte mit ähnlichen Strukturproblemen: Wie lässt sich eine energieintensive Industrie dekarbonisieren, wenn die wirtschaftlichen Rahmenbedingungen gerade alles andere als stabil sind? In Antwerpen, wo BASF, Borealis und andere große Akteure sitzen, läuft die Diskussion über Wasserstoff-Infrastruktur und Kreislaufwirtschaft weiter – aber auch dort ist keineswegs sicher, wer diese Investitionen letztlich trägt und wann sie sich rechnen.

Leunas Lage zeigt, dass die Energiewende in der Chemieindustrie keine lineare Geschichte ist. Es gibt Rückschläge, Insolvenzen, Lücken in Wertschöpfungsketten. Das ist unangenehm, aber es ist die Realität einer Transformation, die sich nicht auf dem Papier planen lässt, sondern im laufenden Betrieb stattfindet.

Offen bleibt für mich, was mit den Mitarbeiterinnen und Mitarbeitern von Leuna Polyamid passiert, welche Unternehmen gegebenenfalls Teile der Produktion oder der Infrastruktur übernehmen könnten, und ob der Chemiepark Leuna insgesamt seine Attraktivität als Investitionsstandort behalten kann. Das sind keine rhetorischen Fragen – die Antworten darauf werden darüber entscheiden, wie der Standort in zehn Jahren aussieht.

Meine Frage an euch: Seht ihr solche Insolvenzen als unvermeidliche Bereinigung auf dem Weg zur Transformation – oder als Zeichen, dass die Politik die Rahmenbedingungen für die Chemieindustrie dringend nachbessern muss?

Quellen:
Chemiepark Leuna: Zäsur nach Insolvenz der Leuna Polyamid – https://news.google.com/rss/articles/CBMiwAFBVV95cUxNeF95…

0 Kommentare
Gefällt mir Kommentieren

Chemiestandorte im Wandel: Was der Zweckverband in Genthin über größere Trends verrät

Wenn sich Kommunen und Industrieakteure zusammentun, um einen Chemiepark institutionell neu aufzustellen, ist das auf den ersten Blick eine lokale Verwaltungsangelegenheit. Der geplante Zweckverband für den Chemiepark Genthin verdient dennoch einen zweiten Blick – nicht wegen Genthin selbst, sondern wegen dessen, was diese Art von Schritt über den Zustand der deutschen Chemieindustrie insgesamt aussagt.

Chemieparks an mittleren Standorten stehen seit Jahren unter Druck. Die Energiekosten sind nach wie vor hoch, die Nachfrage aus der Automobilindustrie und anderen klassischen Abnehmerbranchen schwächelt, und die großen Investitionen in Dekarbonisierung fließen bislang vor allem an die großen Verbundstandorte – Ludwigshafen, Leverkusen, den Rotterdamer Hafen, Antwerpen. Wer nicht zu diesen Kernstandorten gehört, sucht nach Wegen, die eigene Infrastruktur attraktiv zu halten und Investoren eine verlässliche Grundlage zu bieten.

Genau hier setzt die Idee eines Zweckverbands an. Eine gemeinsame Trägerstruktur kann Planungssicherheit signalisieren, Fördermittel leichter bündeln und Verantwortlichkeiten klarer verteilen. Ob das in der Praxis gelingt, ist eine andere Frage. Solche Konstruktionen haben ihre eigene Trägheit, und Chemieunternehmen entscheiden am Ende nach Standortkosten, Logistik und Verfügbarkeit von Fachkräften – nicht nach Organisationsdiagrammen.

Für mich stellt sich dabei eine grundsätzlichere Frage, die weit über Genthin hinausgeht: Wie viele Chemiestandorte kann Deutschland in der laufenden Transformation tatsächlich aufrechterhalten? Die Energiewende zwingt die Branche, Prozesse grundlegend umzubauen – weg von Erdgas als Basis für Wärme und als Rohstoff, hin zu grünem Wasserstoff, Elektrifizierung und, langfristig, zu Kreislaufwirtschaftsmodellen, die Kohlenstoff aus Abfallströmen zurückgewinnen statt ihn fossil einzukaufen. Das erfordert enorme Kapitalmengen, und die werden nicht gleichmäßig verteilt.

Die Chemieregion am Rhein und in den Benelux-Staaten bis Antwerpen zeigt, wohin diese Konzentration tendenziell führt: Große Verbundstandorte mit direktem Zugang zu erneuerbarer Energie, zu Häfen und zu einer dichten Zulieferer- und Abnehmerstruktur ziehen Investitionen an, während periphere Standorte um Relevanz kämpfen. Das ist keine Kritik, sondern eine Beobachtung – industrielle Transformation war historisch immer mit räumlicher Konzentration verbunden.

Die Kreislaufwirtschaft könnte dieses Bild theoretisch etwas verschieben. Wenn Kunststoffrecycling, chemisches Recycling und Bioraffinerie-Konzepte skalieren, entstehen neue Wertschöpfungsketten, die nicht zwingend an historische Petrochemie-Cluster gebunden sind. Aber auch hier gilt: Bislang sind die meisten dieser Ansätze noch nicht im industriellen Maßstab angekommen, und die Standortentscheidungen für künftige Anlagen werden erneut von Infrastruktur und Energieverfügbarkeit geprägt sein.

Was Genthin angeht, bleibt abzuwarten, ob der Zweckverband über eine verwaltungstechnische Geste hinauswächst und tatsächlich neue Ansiedlungen oder Investitionen anzieht. Der Schritt zeigt zumindest, dass vor Ort Bereitschaft besteht, Verantwortung strukturiert zu übernehmen. Das ist nicht nichts – aber es reicht allein nicht.

Mich interessiert Ihre Einschätzung: Glauben Sie, dass kleinere und mittlere Chemiestandorte in Deutschland eine realistische Chance haben, sich in der Transformation zu behaupten – oder ist die Konzentration auf wenige große Verbundstandorte letztlich unausweichlich?

Quellen:
https://www.welt.de/regionales/sachsen-anhalt/article6a97…

1 0 Kommentare
Gefällt mir Kommentieren

Bergkamen wird Chemiepark: warum Bayer die Infrastruktur herauslöst

Bayer hat Ende Juli angekündigt, für den Standort Bergkamen eine eigenständige Betreibergesellschaft zu gründen. Sie soll im Laufe des Jahres 2027 starten, bleibt eine hundertprozentige Tochter und übernimmt Infrastruktur und Standortdienstleistungen als Kerngeschäft. Geleitet werden soll sie vom bisherigen Standortleiter Denis Panknin. Erklärtes Ziel: den Standort perspektivisch zu einem Pharma- und Chemiepark zu entwickeln.

Wer die Branche kennt, erkennt das Muster sofort. Ein Produzent trennt das, was er herstellt, von dem, was ihn dabei trägt: Energie, Wasser, Abwasser, Werkfeuerwehr, Logistik, Analytik, Flächen. Genau dieses Modell steht hinter den großen Chemieparks in Nordrhein-Westfalen. Neu ist es nicht. Interessant ist, was es über die Lage sagt.

Drei Dinge stehen in der Mitteilung, die man zusammen lesen sollte. Erstens die Zahlen: rund 1.650 Beschäftigte in Produktion und Infrastruktur, dazu Lanxess Organometallics mit etwa 200 und Huntsman mit rund 65 Mitarbeitenden am selben Standort. Zweitens: 2025 hat Bayer rund 50 Millionen Euro dort investiert. Drittens, und das ist der eigentliche Satz: Auf dem Gelände stehen freie Flächen für weitere Ansiedlungen zur Verfügung.

Damit ist die Rechnung offengelegt. Infrastruktur hat hohe Fixkosten. Trägt sie nur ein Produzent, wird jede Auslastungsdelle teuer. Verteilt sie sich auf mehrere Unternehmen, sinkt die Last für alle – und der Betreiber bekommt ein eigenes Geschäft statt einer Kostenstelle. Die Ausgliederung ist deshalb weniger eine Verwaltungsmaßnahme als eine Wette auf Ansiedlungen.

Ob sie aufgeht, entscheidet sich an Fragen, die eine Pressemitteilung naturgemäß nicht beantwortet. Reicht die kritische Masse, damit sich Vollversorgung rechnet, oder braucht es dafür erst die nächsten zwei, drei Mieter? Wie belastbar sind die Energiekosten über zehn Jahre, wenn ein Standort mit eigenem Kraftwerk auf klimaneutrale Versorgung umstellen muss? Und wie transparent werden die Preise für Dritte, wenn der größte Kunde zugleich der Eigentümer ist? Diese letzte Frage entscheidet in der Praxis darüber, ob ein Standort für Fremde attraktiv wird oder nur formal geöffnet ist.

Bemerkenswert finde ich den Zeitpunkt. Über Deindustrialisierung wird derzeit viel geschrieben. Hier passiert das Gegenteil: Ein Konzern richtet einen gewachsenen Standort so ein, dass andere hinzukommen können. Das ist kein Wachstumsversprechen, sondern eine Strukturentscheidung – aber eine, die Optionen schafft statt sie zu schließen.

Für Bergkamen selbst ist die Nachricht ambivalent und ehrlich betrachtet auch unbequem: Wer Infrastruktur ausgliedert, schafft eine Gesellschaft, die sich am Markt behaupten muss. Das kann Standorte stärken. Es verändert aber auch die Perspektive der Beschäftigten, die künftig in einem Dienstleistungsunternehmen arbeiten und nicht mehr im Werk des Herstellers.

Ich bin gespannt, wie sich das entwickelt. Was denken Sie: Ist die geteilte Infrastruktur das Modell, mit dem Industriestandorte in Deutschland durch die nächsten zehn Jahre kommen – oder verschiebt es nur, wer die Fixkosten trägt?

#Chemiepark #Standortentwicklung #Transformation #Infrastruktur

1 0 Kommentare
Gefällt mir Kommentieren